Bilancio previsionale, il M5S di Eboli: “Il DM 25 luglio 2023 parla chiaro su ruoli e responsabilità”
Bilancio previsionale, il M5S di Eboli: “Il DM 25 luglio 2023 parla chiaro su ruoli e responsabilità”
Comunicato stampa
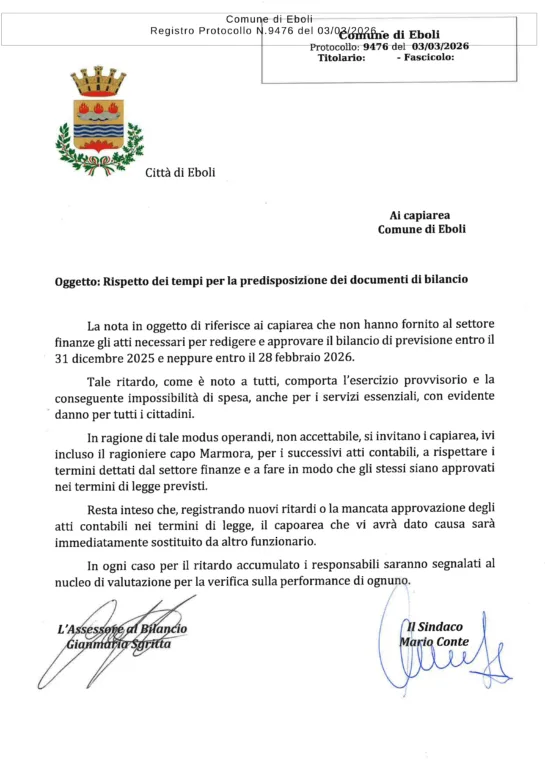
Leggiamo con preoccupazione e stupore la nota del Sindaco e dell’Assessore al Bilancio inviata ai capi area. Nella nota si denuncia la mancata trasmissione da parte dei capi area degli atti necessari per redigere e approvare il bilancio previsionale, citando la data del 31 dicembre ed erroneamente quella della proroga al 28 febbraio. Sarà sfuggito il termine di scadenza ulteriormente prorogato al 31 marzo c.a.
Il decreto MEF 25 luglio 2023 ha definito la puntuale scansione dei tempi, stabilendo ruoli e responsabilità di organi tecnici e politici. Il processo di bilancio è avviato entro il 15 settembre e, prima di tale data, il Responsabile del Servizio Finanziario deve provvedere alla predisposizione di una prima bozza del bilancio che sarà oggetto degli ulteriori interventi nel corso del successivo processo di elaborazione del documento contabile.
Successivamente, cioè entro il 15 settembre, la Giunta eventualmente adotta un atto di indirizzo e il Responsabile dei Servizi Finanziari trasmette ai responsabili dei servizi una prima bozza di bilancio denominata “bilancio tecnico”, costituita da:
i prospetti delle entrate e delle spese riferiti almeno al triennio successivo;
il prospetto degli equilibri e gli allegati relativi al Fondo Pluriennale Vincolato e al Fondo Crediti di Dubbia Esigibilità;
l’elenco dei capitoli riferiti ai medesimi esercizi considerati nel bilancio di previsione, distinti per centri di responsabilità, elenco destinato ad essere inserito successivamente nel PEG.
Sono inseriti anche i dati contabili occorrenti per la nota di aggiornamento al DUP, se risulta la necessità di integrare o modificare il DUP. Si tratta di documentazione necessaria e obbligatoria per quanto riguarda il “bilancio tecnico”, che è lo schema del bilancio a legislazione vigente.
Il Responsabile dei Servizi Finanziari deve predisporlo anche in assenza di atti di indirizzo della Giunta, sulla base delle linee strategiche ed operative del DUP e, per le previsioni non considerate nel DUP, facendo riferimento ai dati di consuntivo consolidati degli esercizi precedenti, alla normativa vigente e alle previsioni del bilancio in corso di gestione relative alle annualità successive (cosiddetto trascinamento delle previsioni assestate).
Il Responsabile del Servizio Finanziario trasmette ai responsabili dei servizi, unitamente al “bilancio tecnico”, anche le necessarie informazioni di natura contabile. Se nel corso dell’elaborazione emergono squilibri di bilancio, è tenuto a darne immediata notizia alla Giunta, al Segretario comunale e all’organo di revisione, richiedendo alla Giunta di individuare gli interventi necessari per compensare gli squilibri, anche sulla base dei possibili interventi segnalati dallo stesso Responsabile, il quale è comunque tenuto a predisporre il bilancio tecnico in equilibrio.
Entro il 5 ottobre i responsabili dei servizi, sulla base della documentazione ricevuta, sono tenuti a proporre al Servizio Finanziario, ai sensi dell’articolo 153, comma 4, del TUEL, le previsioni di entrata e di spesa di rispettiva competenza, anche in assenza dell’atto di indirizzo della Giunta, oltre alle indicazioni per la predisposizione dell’eventuale nota di aggiornamento al DUP.
La mancata risposta entro il termine del 5 ottobre è da intendersi come condivisione delle previsioni del “bilancio tecnico” e delle correlate responsabilità.
Entro il 20 ottobre il Responsabile del Servizio Finanziario verifica le previsioni avanzate dai diversi servizi e le iscrive nel bilancio, determina il risultato di amministrazione presunto e predispone la versione finale del bilancio e dei relativi allegati, trasmettendo alla Giunta la documentazione necessaria per la delibera di approvazione dello schema.
Entro il 15 novembre la Giunta, con l’assistenza del Segretario comunale, esamina la documentazione e predispone lo schema di bilancio da presentare al Consiglio. La Giunta può chiedere ulteriori modifiche e integrazioni, nel rispetto della tempistica, applicando la regola del silenzio-assenso al fine di garantire il rispetto dei termini.
Dopo l’approvazione dello schema da parte della Giunta, il Responsabile del Servizio Finanziario trasmette immediatamente la documentazione all’organo di revisione, che deve rendere il proprio parere entro quindici giorni. Successivamente il Segretario comunale provvede alla trasmissione al Consiglio della relazione dell’organo di revisione. Eventuali emendamenti possono essere presentati dai Consiglieri e dai Componenti della Giunta anche sulla base delle indicazioni contenute nella relazione.
Entro il 31 dicembre il Consiglio avrebbe dovuto approvare il bilancio.
La sequenza temporale definita dal decreto ministeriale e la chiara individuazione di ruoli e responsabilità politiche e tecniche non possono esaurirsi in un richiamo ai capi area e al Responsabile del Servizio Finanziario, considerato che gli atti connessi ai ruoli politici sono individuati con chiarezza.
Gruppo Territoriale Movimento 5 Stelle di Eboli
Il Rappresentante
Erasmo Venosi
Ultimi Articoli
Grande partecipazione ieri a Oliveto Citra per la presentazione di “Luisa Tancredi”
In ricordo di Luigi Viscovo: un amico, un leader, un pezzo di storia dello sport ebolitano
I media digitali non riducono l’intelligenza, ma possono cambiare la nostra voglia di concentrarci
A Pollica torna “Trame Mediterranee – Teatro Gastronomico”
Il Festival delle Torri celebra la cultura che unisce i popoli: dal 31 luglio al 3 agosto la XXXV Rassegna Internazionale di Musica, Danza, Arte e Folklore tra Cava de’ Tirreni e Vietri sul Mare
