Bilancio preventivo ed equilibrio finanziario nel Comune di Eboli: tra esercizio provvisorio e rischi istituzionali
La seduta del Consiglio comunale del 31 marzo 2026 mette alla prova la capacità dell’ente di approvare gli strumenti contabili essenziali e di evitare procedure sostitutive e possibili interventi prefettizi
 EBOLI. Nel quadro della gestione finanziaria degli enti locali, l’approvazione del bilancio preventivo e del Documento Unico di Programmazione (DUP) rappresenta un obbligo costituzionale e una condizione imprescindibile per garantire trasparenza, sostenibilità e continuità dei servizi pubblici. Tale importanza emerge con particolare evidenza nella situazione del Comune di Eboli, che si trova ancora in esercizio provvisorio in dodicesimi, in virtù della proroga dei termini per l’approvazione del bilancio al 31 marzo 2026. L’esercizio provvisorio, previsto dall’articolo 163 del Testo Unico degli Enti Locali (TUEL), autorizza la spesa mensile per dodicesimi sulla base degli stanziamenti dell’ultimo bilancio approvato, limitando tuttavia la capacità dell’ente di attivare nuovi investimenti e di rispondere in modo completo alle esigenze finanziarie ordinarie e straordinarie dell’anno in corso.
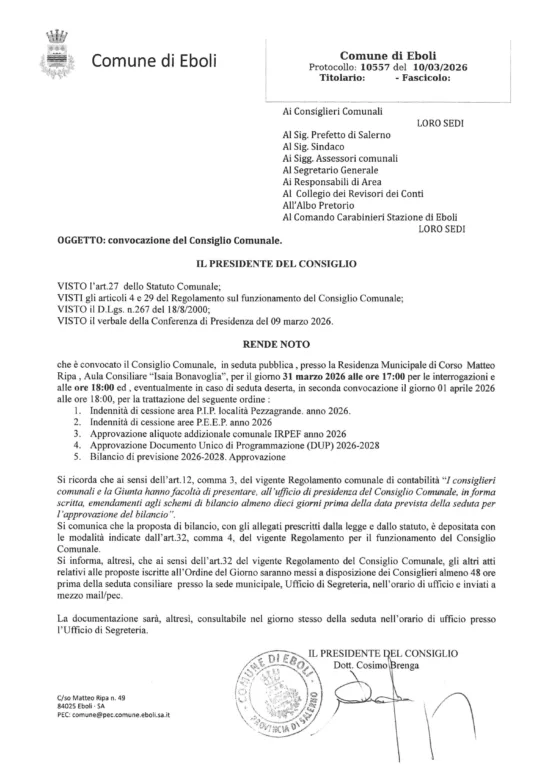
La convocazione del Consiglio comunale per il 31 marzo 2026 presso l’Aula Consiliare Isaia Bonavoglia costituisce un momento decisivo: l’ordine del giorno include tematiche finanziarie fondamentali, quali le indennità P.I.P. e P.E.E.P. per la cessione delle aree, l’approvazione delle aliquote IRPEF per il 2026, le linee strategiche del DUP per il triennio 2026‑2028 e, infine, l’approvazione definitiva del bilancio di previsione 2026‑2028, strumento che permette di superare la fase provvisoria e di pianificare risorse e obiettivi in modo organico ed efficace.
La mancata approvazione del bilancio nei termini previsti dal TUEL – anche se differiti – non costituisce un semplice adempimento formale, ma può determinare conseguenze istituzionali gravi. L’articolo 141 del TUEL prevede infatti che, se l’organo consiliare non adotta nei termini lo schema di bilancio predisposto dalla Giunta, l’organo regionale di controllo nomini un commissario ad acta per predisporre il documento contabile da sottoporre nuovamente al Consiglio. Decorso un ulteriore termine – di norma non superiore a venti giorni – senza che il consiglio abbia provveduto all’approvazione, si attiva la procedura prevista dal prefetto per lo scioglimento dell’organo consiliare e la nomina di un commissario straordinario dell’ente.
Questa disciplina è concepita come strumento di salvaguardia dell’equilibrio finanziario e del buon andamento della pubblica amministrazione, così da evitare un protrarsi dell’inadempienza che comprometta la capacità dell’ente di governare e di erogare servizi essenziali. La nomina di un commissario ad acta, e successivamente di un commissario prefettizio, non è solo una misura tecnica: rappresenta un fattore di forte criticità istituzionale e politica, con impatti sulla stabilità amministrativa e sulla fiducia dei cittadini. Il ricorso a tali procedure sostitutive può infatti segnare una frattura nel rapporto fiduciario tra amministratori e comunità locale, comportando inevitabili riflessi sulla qualità della governance.
Nel contesto attuale, dunque, il Consiglio comunale di Eboli si trova di fronte a una sfida che travalica la semplice approvazione di atti contabili: è chiamato a confermare la propria capacità di programmare e governare. L’approvazione del DUP e del bilancio preventivo entro il 31 marzo – o in seconda convocazione il 1° aprile – non è soltanto un adempimento normativo, ma un passaggio cruciale per garantire equilibrio finanziario, sostenibilità delle politiche pubbliche territoriali e continuità amministrativa, evitando così l’attivazione di procedure sostitutive e la possibile perdita di autonomia decisionale dell’ente.
Marco Naponiello
Ultimi Articoli
La poesia Donna di Tiziana Curcio premiata al XXX Concorso Nazionale di Poesia “Il Saggio – Città di Eboli”
Il gioco da tavolo conquista l’estate italiana e arriva sotto gli ombrelloni del Nabilah con Giochi Uniti
Personale educativo, immissioni in ruolo 2026/2027: appena 79 posti su scala nazionale a.fronte di 624 vacanze in Campania. FLC CGIL chiede piano straordinario di stabilizzazione
Azione Napoli, Enrico Ditto nuovo responsabile Enti locali: «Interlocuzioni già avviate, faremo la lista a Napoli»
L’8° edizione del MAC fest è Malamente 2-9 agosto a Cava de’ Tirreni (SA)
